Netikėtos išlaidos šeimos biudžete: kaip joms pasiruošti ir išvengti finansinių sunkumų?
Atlyginimas dar tik neseniai įkrito į sąskaitą, o didžioji jo dalis jau suplanuota. Reikia sumokėti už būstą, apsipirkti, pripildyti automobilio baką, pasirūpinti vaikų poreikiais. Atrodo, viskam turėtų užtekti, tačiau tuomet sugenda skalbyklė arba automobilis, kuriuo kasdien važiuojate į darbą. Ir staiga pinigų, kurių turėjo pakakti visam mėnesiui, ima trūkti.
Tokios situacijos pažįstamos daugeliui šeimų. Net ir kruopščiai planuojant išlaidas ne viską pavyksta numatyti. Tačiau turint bent nedidelį finansinį rezervą ir aiškesnį supratimą apie savo išlaidas, netikėti pirkiniai ar remontas nebūtinai turi virsti rimtu finansiniu rūpesčiu.
Kokios išlaidos dažniausiai užklumpa nepasiruošus?
Kartais užtenka vieno apsilankymo autoservise, kad tektų peržiūrėti viso mėnesio planus. Panašiai nutinka sugedus šaldytuvui, prakiurus vandens vamzdžiui ar prireikus netikėtos gydytojo konsultacijos. Tokios išlaidos ne visada būna labai didelės, tačiau jei laisvų pinigų beveik nėra, net keli šimtai eurų gali sukelti nemažai rūpesčių.
Kita vertus, dalį vadinamųjų netikėtų išlaidų iš tiesų galima numatyti. Automobilio draudimas, žieminių padangų keitimas, kalėdinės dovanos ar pasiruošimas naujiems mokslo metams kartojasi kasmet. Tiesiog kasdieniuose darbuose apie jas lengva pamiršti.
Pavyzdžiui, jei žinote, kad rugsėjį vaikų mokyklinėms prekėms prireiks apie 240 eurų, tam galima pusmetį kas mėnesį atsidėti po 40 eurų. Atėjus rudeniui nereikės visos sumos skirti iš vieno atlyginimo.
Žinoma, suplanuoti įmanoma ne viską. Tačiau kuo mažiau išlaidų užklumpa netikėtai, tuo lengviau susitvarkyti su tomis, kurių iš anksto numatyti nepavyko.
Kur iš tiesų iškeliauja šeimos pinigai?
Norint pradėti taupyti, pirmiausia verta pasižiūrėti, kur pinigai išleidžiami dabar. Tam nebūtinos sudėtingos lentelės ar specialios programėlės. Kartais pakanka atsiversti kelių praėjusių mėnesių banko išrašus. Būsto mokesčius, maistą ar degalus suskaičiuoti nesunku, tačiau daug įdomiau būna pamatyti, kiek per mėnesį išleidžiama mažiems pirkiniams. Kava pakeliui į darbą, maisto pristatymas į namus, kelios pamirštos prenumeratos – atskirai tai nedidelės sumos, bet sudėjus jas į vieną vietą rezultatas gali nustebinti.
Planuojant šeimos biudžetą galima vadovautis 50/30/20 taisykle. Pagal ją maždaug pusė pajamų skiriama būtinosioms išlaidoms, 30 proc. – laisvalaikiui ir kitiems norams, o likę 20 proc. – taupymui bei skolų grąžinimui. Vis dėlto gyvenimas retai telpa į griežtas proporcijas. Šeimai, auginančiai kelis vaikus ar mokančiai dideles būsto įmokas, tokį paskirstymą gali būti sunku pritaikyti. Todėl svarbiau rasti savo galimybes atitinkantį taupymo būdą, o ne bet kokia kaina laikytis konkrečios formulės.
Finansinė pagalvė – kiek pinigų reikėtų turėti?
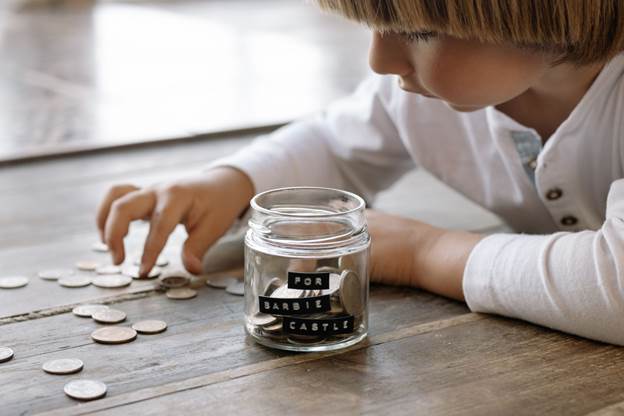
Finansinė pagalvė – tai santaupos, kurias laikote nenumatytiems atvejams. Ne atostogoms, ne naujam telefonui ir ne spontaniškiems pirkiniams. Šie pinigai gali praversti netekus darbo, sumažėjus pajamoms arba prireikus skubiai padengti didesnes išlaidas.
Dažniausiai rekomenduojama turėti bent 3-6 mėnesių būtinųjų išlaidų rezervą. Tarkime, šeima kas mėnesį būstui, maistui, transportui ir kitiems pagrindiniams poreikiams išleidžia apie 1 200 eurų. Tokiu atveju trijų mėnesių finansinė pagalvė siektų 3 600 eurų. Jeigu pajamos nepastovios arba šeimoje dirba tik vienas žmogus, pravartu turėti didesnę atsargą.
Išgirdus tokią sumą gali pasirodyti, kad sukaupti rezervą bus sudėtinga. Ypač jei mėnesio pabaigoje sąskaitoje lieka vos keliasdešimt eurų.
Tačiau niekas nesako, kad visus pinigus reikia sukaupti per kelis mėnesius. Galima pradėti nuo 300 ar 500 eurų tikslo. Vieniems pavyks kas mėnesį atsidėti šimtą eurų, kitiems – dvidešimt. Patogu nustatyti automatinį pervedimą į atskirą sąskaitą vos gavus atlyginimą. Taip taupymas ilgainiui tampa įpročiu, o sukaupti pinigai nesusimaišo su kasdienėms išlaidoms skirtomis lėšomis. Tik svarbu, kad prireikus rezervą būtų galima greitai pasiekti.
Kodėl verta atskirai taupyti automobiliui ar būsto remontui?
Viena bendra finansinė pagalvė tikrai naudinga, tačiau kartais verta turėti ir kelis mažesnius rezervus. Pavyzdžiui, automobiliui, būsto priežiūrai ar sveikatos išlaidoms. Tai ypač aktualu šeimoms, kurios gyvena nuosavame name arba turi senesnį automobilį. Tokiais atvejais papildomų remonto darbų anksčiau ar vėliau greičiausiai prireiks, nors tikslios datos niekas nežino.
Tarkime, kiekvieną mėnesį automobilio priežiūrai atidedate po 30 eurų. Per metus susikaupia 360 eurų, kuriuos galėsite panaudoti techninei apžiūrai, smulkiam remontui ar naujoms padangoms. Galbūt šios sumos neužteks viskam, bet bent dalį išlaidų jau būsite padengę. Ir tam tikrai nebūtina atsidaryti penkių skirtingų banko sąskaitų – užtenka kelių aiškių taupymo kategorijų.
Ką daryti, kai santaupų vis dėlto nepakanka?
Kad ir kaip atsakingai planuotume finansus, pasitaiko situacijų, kai sukauptų pinigų neužtenka. Vieną mėnesį gali sugesti automobilis, kitą – prireikti didesnio būsto remonto. O kartais kelios tokios išlaidos užklumpa beveik vienu metu.
Tokiais atvejais svarbu neskubėti ir pirmiausia įvertinti, kiek išlaida būtina. Naują televizorių ar brangesnį baldą dažniausiai galima nusipirkti vėliau. Tačiau sugedusią šildymo sistemą žiemą arba automobilį, kuriuo kasdien vykstama į darbą, sutvarkyti gali reikėti nedelsiant.
Prieš priimant finansinį sprendimą verta pasidomėti kelių meistrų pasiūlymais, patikrinti, ar gedimui dar galioja garantija, ir įvertinti turimą draudimo apsaugą. Kartais tai padeda gerokai sumažinti reikalingą sumą.
Jeigu išlaidos būtinos, o santaupų neužtenka, viena iš galimų finansavimo priemonių gali būti vartojimo paskola. Ji leidžia didesnę sumą grąžinti dalimis per sutartą laikotarpį. Tačiau prieš skolinantis reikėtų apskaičiuoti, kiek pinigų kas mėnesį liks sumokėjus įmoką ir padengus įprastas šeimos išlaidas. Svarbu pagalvoti ir apie tai, ar paskolą pavyktų grąžinti sumažėjus pajamoms.
Vien mėnesinės įmokos dydžio nepakanka nuspręsti, kuris pasiūlymas tinkamesnis. Jei svarstomas vartojimo kreditas, reikėtų palyginti palūkanas, papildomus mokesčius, bendrą grąžintiną sumą ir bendros vartojimo kredito kainos metinę normą (BVKKMN). Skolintis verta tik įsitikinus, kad įsipareigojimas bus įveikiamas, o ne taps dar viena priežastimi kiekvieną mėnesį nerimauti dėl pinigų.
Maži įpročiai, kurie ilgainiui suteikia daugiau ramybės
Finansų planavimas nėra vienkartinė užduotis. Pajamos, poreikiai ir šeimos išlaidos keičiasi, todėl naudinga bent kas kelis mėnesius peržiūrėti biudžetą. Galbūt atsirado prenumeratų, kuriomis nebesinaudojate, arba išaugo išlaidos maistui. Kartais pakanka pakeisti vos kelis kasdienius įpročius, kad mėnesio pabaigoje liktų šiek tiek daugiau pinigų.
Apie finansus verta pasikalbėti ir su šeimos nariais. Kai visi žino, kam šiuo metu taupoma ir kokių didesnių pirkinių laukia artimiausiais mėnesiais, susitarti dėl išlaidų tampa paprasčiau. O jei dalį rezervo jau teko panaudoti, svarbu nepamiršti jo palaipsniui papildyti.
Visų netikėtumų išvengti nepavyks, tačiau jiems pasiruošti tikrai galima. Ir tam nebūtina iš karto turėti kelių tūkstančių eurų santaupų. Kartais viskas prasideda nuo nedidelės kas mėnesį atidedamos sumos, kuri ilgainiui padeda ramiau pasitikti net ir neplanuotas išlaidas.
Užsak.